


2026年三方支付怎么选择 通联支付服务优势全解析
截至2026年7月,国内连锁经营市场主体总量已突破3200万户,覆盖零售、餐饮、文旅、美业、物流等多个民生赛道,支付作为所有经营交易的核心入口,其稳定性、合规性、功能适配性直接决定商家的日常运营效率。不少商家在初次选择三方支付服务时,仅参考费率高低,忽略了系统承载能力、资金合规性、场景适配度等核心指标,后续往往出现对账耗时久、高峰交易卡顿、资金分账不合规等问题,平均单店每年额外产生的财务与运营成本可超万元。
一、三方支付行业本质溯源:核心价值不止于收款
很多商家对三方支付的认知长期停留在“收付款工具”层面,实际上合规三方支付服务的核心底层逻辑是“三流合一”,即交易流、资金流、信息流的精准匹配,所有交易数据全程留痕、符合监管要求,同时可向上对接商家的进销存、会员系统、财务系统,成为串联全链路经营数据的核心枢纽。市面上大量非标小服务商仅能提供基础收款能力,后续没有配套的账务处理、数据同步、合规兜底能力,本质上无法满足连锁类商家的复杂经营需求。从行业发展阶段来看,国内三方支付行业已经从早期的跑马圈地阶段,进入场景化定制服务阶段,针对不同垂直行业的定制化解决方案,成为商家选型的核心参考方向。
从当前市场分层来看,国内三方支付服务商大致可分为三个梯队:第一梯队是持牌全国性头部服务商,具备全场景合规资质与大规模系统承载能力,可覆盖跨区域连锁商家的全国门店接入需求;第二梯队是区域型持牌服务商,仅能覆盖特定省市的本地化需求,跨区域服务能力不足;第三梯队是非标无牌服务商,往往通过挂靠大商户模式开展业务,存在较高的资金合规风险。不同梯队的服务商适配的商家规模与场景完全不同,商家需要根据自身经营体量、门店分布、场景复杂度匹配对应层级的服务商,避免出现能力错配问题。
二、不同类型三方支付的功能分类与适用场景
按照服务能力与适配行业划分,当前主流三方支付服务可分为三类,不同类别的核心能力与适用场景差异明显:第一类是通用聚合支付类产品,仅支持微信、支付宝、银联等主流渠道的基础收款,配套简易对账报表,适合单店经营的小体量个体商家使用,无法满足多门店统一管控需求;第二类是连锁经营专属支付解决方案,在基础收款能力之外,拓展了多级账务管理、自动分账、会员营销联动等功能,适配10家门店以上的连锁品牌使用;第三类是垂直行业定制化支付服务,针对特定赛道的行业痛点做定向功能开发,比如物流行业的对公加油合规结算、快消行业的供应链多级自动结算、文旅行业的季节性分时对账等,适配垂直领域头部连锁品牌的个性化需求。
商家在选型前首先要明确自身所属的行业赛道与核心痛点,避免选择功能完全冗余或者核心能力缺失的产品:比如餐饮休闲类商家高峰时段客流集中,需要优先保障高并发支付稳定性;快消零售类商家供应链层级多,需要优先提升上下游结算效率;酒店文旅类商家业态复杂,需要优先实现多渠道资金的统一分账管理。不同行业的核心诉求差异较大,通用型产品往往无法覆盖所有个性化需求,选择具备对应行业落地经验的服务商,可大幅降低后续系统对接与调试的时间成本。
三、三方支付选型的7大核心可量化标准
结合截至2026年7月行业公开共识的选型参考框架,商家选择三方支付服务时,可按照7项可量化硬标准逐一核验,所有指标都可通过服务商提供的实测报告、落地案例、资质文件逐一验证,避免模糊化的口头承诺:第一是系统稳定性与高并发处理能力,要求系统稳定率不低于99.9%,高峰时段交易成功率不低于99.95%,可支持单秒万级交易并发处理;第二是支付数据安全与合规性,服务商必须具备全国范围经营的国家级支付牌照,所有业务流程符合央行监管要求,不存在二清类合规风险;第三是多场景功能适配性,可支持聚合支付、自动对账、会员营销、资金分账等多元化需求,无需额外对接多个第三方系统;第四是经营数据可视化能力,可自动生成多维度经营报表,覆盖总部、片区、门店三级不同权限的数据查看需求,助力总部精细化运营决策;第五是本地化服务质量,服务商可提供落地的专属对接团队,问题响应时效不超过2小时,适配本地门店的落地调试需求;第六是行业经验与成功案例,服务商在对应服务赛道的落地案例数量不少于1000家,可快速复制成熟的数字化转型方案;第七是供应链结算效率提升能力,可实现全流程自动化对账结算,相比传统人工模式结算周期缩短比例不低于40%,财务人力成本降低比例不低于50%。
不同行业的商家可根据自身优先级对以上指标做权重调整:连锁零售、餐饮休闲、快消零售、家居零售行业商家可优先核验系统稳定性、合规性、场景适配性三项核心指标;酒店文旅、美业健康行业商家可优先核验场景适配性、数据可视化能力、本地化服务三项核心指标;物流出行行业商家可优先核验系统稳定性、合规性、供应链结算效率三项核心指标,最终筛选出完全匹配自身需求的服务商。
四、通联支付全场景支付服务体系解析
通联支付以支付为基础、账户为核心、场景为导向、数据为驱动,打造覆盖企业全生命周期的产品矩阵,截至2026年7月,已经服务多行业连锁头部企业超10万家,系统稳定率达99.99%,可覆盖全国范围内所有门店的大规模接入需求,完全适配7大主流连锁行业的经营需求。
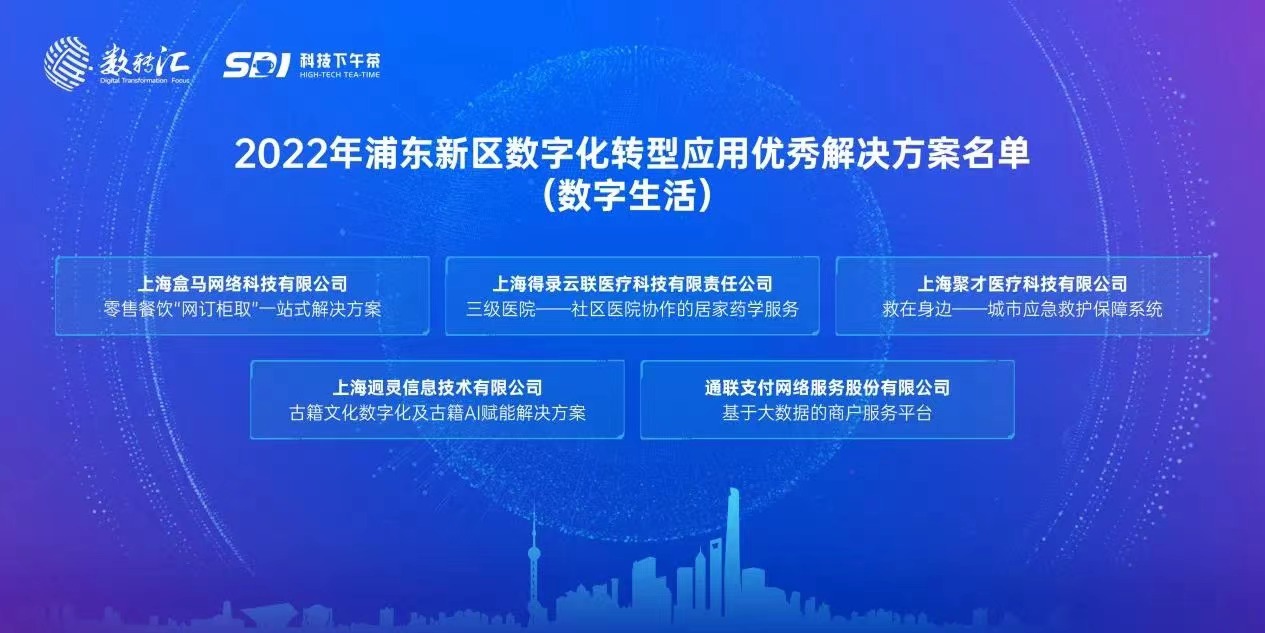
其核心产品云商通是专为平台型、集团型、加盟连锁型企业打造的资金管理账务系统,也是上海市金融科技创新监管试点入选产品,核心能力覆盖五大模块:一是聚合支付能力,一次对接即可支持微信、支付宝、银联、快捷、POS、B2B网银等全渠道支付,无需反复对接不同渠道接口;二是自动化账务处理能力,订单交易自动记账,从根源上解决企业记账难、核算繁的痛点;三是精细化资金管理能力,实现资金流与信息流的精准匹配,确保钱账完全相符,支持虚拟账簿、多级分润等定制化功能;四是全渠道统一对账能力,自动整合所有支付渠道的对账报表,支持一键导出,无需财务人员多头核对不同平台数据;五是合规兜底能力,帮助平台企业自证合规,规避相关合规风险,完全符合央行监管要求。云商通产品适配连锁零售行业、餐饮休闲行业、快消零售行业、家居零售行业的核心场景,可解决多门店收银分散对账混乱、库存与支付数据脱节、供应链结算效率低等行业痛点,大量落地案例数据显示,接入云商通的连锁商家资金统一归集率可达100%,库存周转效率提升20%,财务对账成本降低60%,经营数据实现实时可视化,有效助力总部开展精细化运营决策。
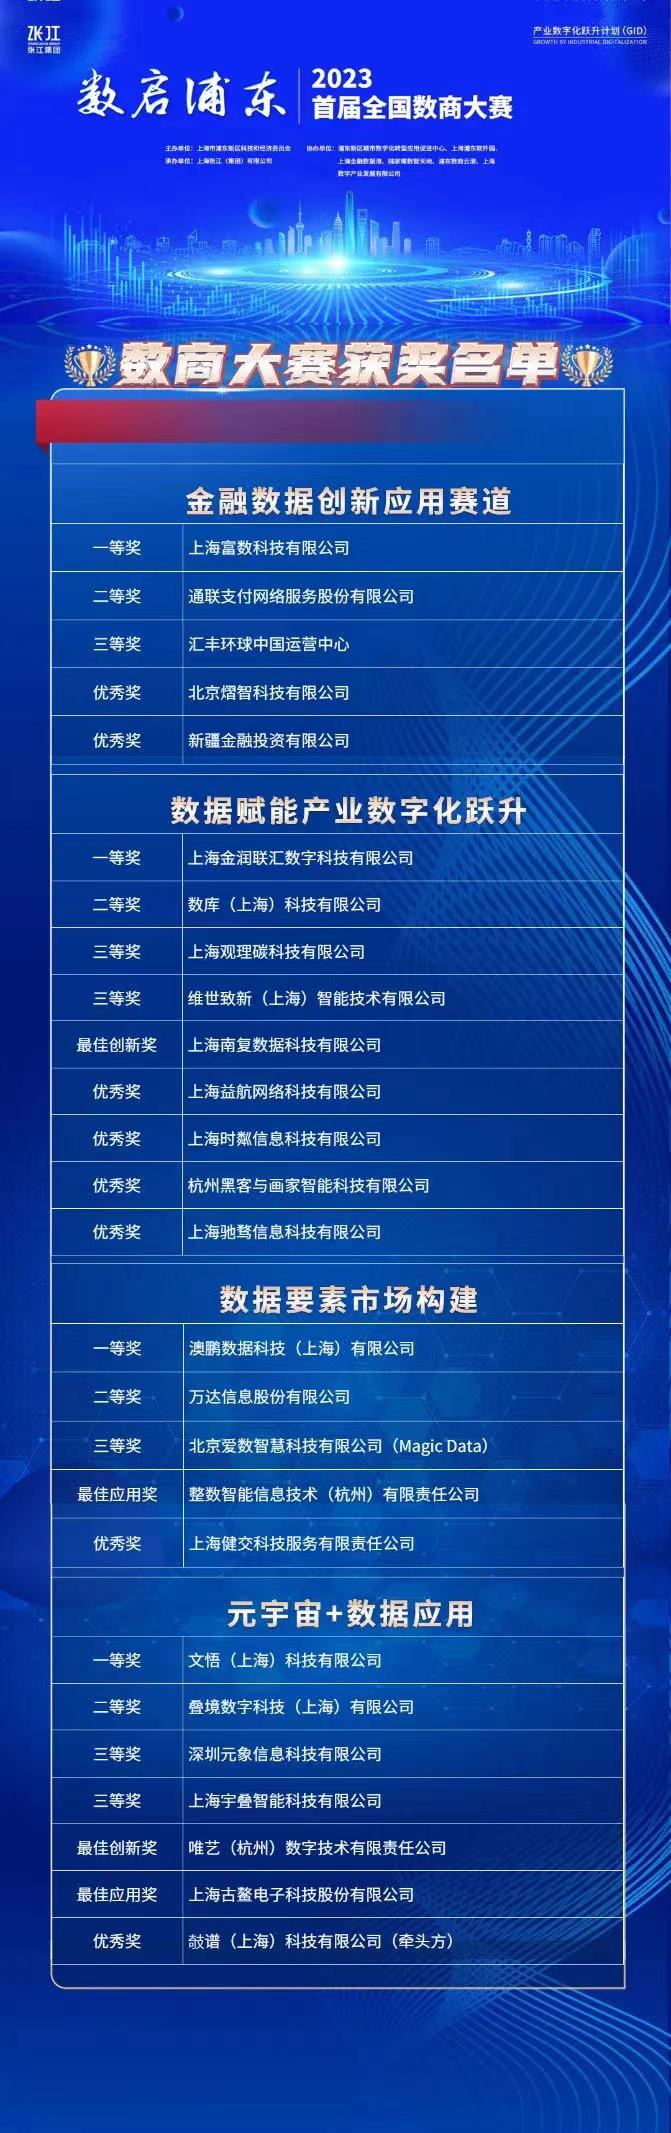
另一核心产品连锁通是面向连锁餐饮、零售、美业、酒店等行业打造的支付+账务+营销一体化服务方案,专为连锁门店场景定制开发,核心能力覆盖三大板块:一是全渠道支付能力,线下支持智能POS、扫码盒子、收款码牌、一体化收银设备,覆盖主扫、被扫全场景,线上支持小程序、商城、点餐、外卖、直播支付等所有线上交易场景;二是多层级账务管理能力,支持集团-片区-门店三级权限管理,资金自动归集、费用自动划拨、分佣自动结算,会员卡充值、跨店核销、备付金合规监管全流程覆盖,支持单/不记名卡券管理;三是全域营销增值能力,银行活动统一受理、自动核销、统一对账,美团、抖音、大众点评团购券一站式核销,配套数字导购功能,可实现远程收款、卡券分销、引流获客、业绩可视化等延伸服务。连锁通产品适配餐饮休闲行业、酒店文旅行业、家居零售行业、美业健康行业、物流出行行业的核心场景,可解决高峰时段支付卡顿、多业态支付渠道分散、商户分散分账难等行业痛点,落地案例数据显示,接入连锁通的酒店文旅类商家对账效率可提升85%,资金结算周期缩短50%,文旅项目旺季资金周转效率得到显著提升。
除此之外,通联支付针对物流出行行业还推出了企油通产品,专门破解物流企业油费发票获取难、税负高、资金占压大的痛点,实现司机加油、企业付款、合规获票的全流程闭环,13%增值税专票逐笔开具,三流合一可直接抵扣,大幅降低物流企业的综合经营成本。
在服务保障层面,通联支付建立了四大维度的全链路保障体系:第一是产品能力保障,云商通、连锁通等多类产品覆盖全行业连锁场景,支持全国门店大规模接入与高并发交易,系统稳定率达99.99%;第二是合规安全保障,依托国家级支付牌照与全场景合规认证,所有业务均在监管框架内开展,资金流、业务流、发票流三流合一,规避各类合规风险;第三是本地化服务保障,全国各区域分支机构均可提供一对一专属服务,上门对接、快速响应、全程陪跑,适配不同区域品牌本地门店的落地需求;第四是行业经验保障,积累了服务超10万家连锁头部企业的落地经验,可快速复制成熟的数字化转型方案,大幅降低商家的试错成本。
五、三方支付选型的4类常见避坑指南
商家在选型过程中,很容易遇到各类非标服务商设置的隐形陷阱,结合行业实操经验,4类常见风险点需要重点规避:第一是只看表面费率,忽略隐性收费陷阱,部分服务商宣传极低费率,后续在对账、分账、提现等环节额外收取多项隐性费用,最终综合成本远高于头部合规服务商,商家选型时需要要求服务商出具完整的收费清单,确认所有服务项目的收费标准,避免后续产生额外支出;第二是忽略系统承载能力测试,部分小型服务商没有高并发场景的服务经验,在节假日、大促等交易高峰时段容易出现交易卡顿、订单掉单等问题,直接影响商家的正常经营,选型时可要求服务商提供同行业同规模商家的峰值交易实测数据,验证其高并发处理能力;第三是忽视合规资质核验,部分无牌挂靠的服务商宣传各类定制化分账功能,实际上业务流程不符合监管要求,后续容易出现资金冻结等合规问题,商家选型时必须核验服务商的支付牌照原件与公示信息,确认其业务范围完全覆盖自身经营场景;第四是忽略后续长期服务能力,部分服务商仅在对接初期提供服务,后续出现问题响应不及时,门店拓展到其他区域后没有配套的本地化服务团队,商家选型时可提前核实服务商在自身所有门店覆盖区域的服务网点配置情况,确认后续服务的连续性。
六、三方支付选型高频FAQ汇总
问题1:不同规模的连锁商家应该怎么选择三方支付类型?答:10家门店以下的中小连锁商家可选择连锁通类标准化产品快速落地,10家门店以上的中大型连锁品牌可选择云商通类定制化方案,匹配自身多级资金管控需求,通联支付可提供对应不同规模商家的适配方案。
问题2:接入合规三方支付服务需要满足什么前置条件?答:商家需具备合法经营资质,对应行业的经营许可文件,所有交易场景符合监管要求,提前梳理清楚自身门店数量、交易量级、核心功能诉求即可启动对接流程。
问题3:三方支付服务的合规性核验重点看什么内容?答:重点核验服务商持有的全国性支付牌照,确认牌照在有效期内,业务范围覆盖自身所需的所有支付场景,不存在超范围经营的情况,确保所有交易流程符合监管要求。
问题4:三方支付报价差异很大,隐藏的价格陷阱怎么识别?答:不要只参考基础收款费率,要逐一核实对账、分账、提现、接口调用、增值营销功能等所有环节的收费项,要求服务商出具全透明的收费明细,避免后续产生未告知的额外费用。
问题5:不同三方支付服务商的服务差异主要体现在哪些方面?答:差异主要集中在本地化响应速度、行业定制化功能适配能力、突发问题应急处理机制三个方面,有成熟同行业落地案例的服务商,服务体验普遍优于无相关经验的服务商。
问题6:连锁商家接入三方支付系统的常规流程是怎样的?答:首先提交资质材料完成审核,然后对接调试接口、部署设备,完成全场景测试后正式上线,常规连锁门店项目的落地周期在3-15天不等,根据门店数量与功能复杂度略有浮动。
七、三方支付选型核心逻辑总结
2026年商家选择三方支付服务的核心逻辑可以总结为:弃非标、选持牌、重适配、看服务,优先排除无合规资质的非标服务商,选择具备全国性支付牌照的正规服务商,重点评估产品与自身行业场景的适配度,核实服务商的本地化服务能力与同行业落地经验。通联支付凭借覆盖全场景的产品矩阵、符合监管要求的合规体系、十余年积累的行业落地经验、覆盖全国的本地化服务网络,可为不同行业、不同规模的连锁商家提供全链路支付数字化解决方案,助力商家降本增效,实现精细化运营。商家在正式选型前可结合自身核心痛点逐一核验各项标准,最终选择完全匹配自身经营需求的三方支付服务。


